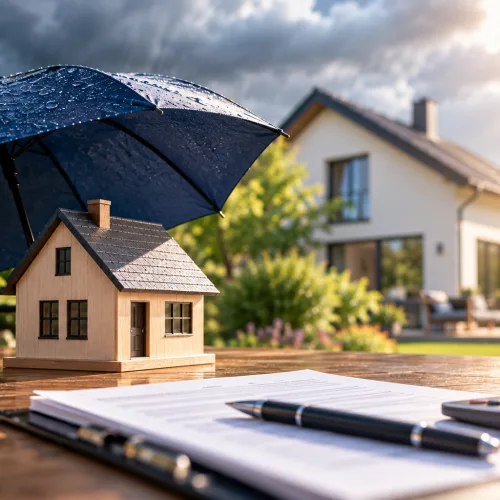
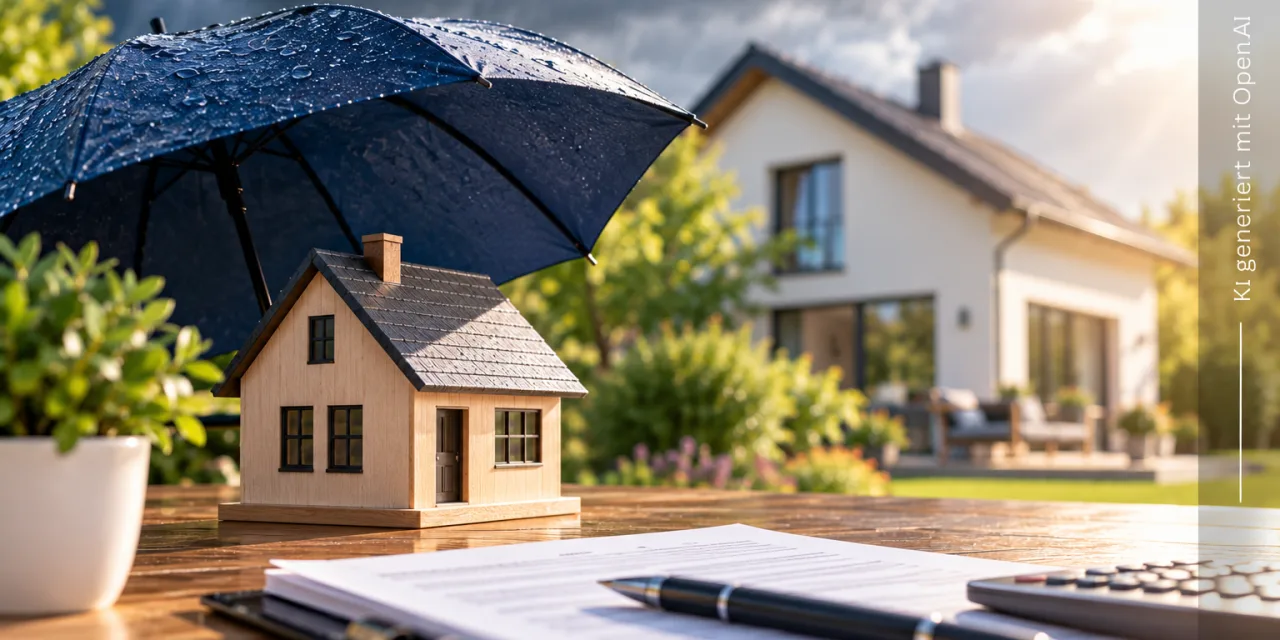
Viele Eigentümer schließen beim Kauf ihres Hauses eine Wohngebäudeversicherung ab – und beschäftigen sich anschließend über Jahre kaum noch damit. Doch Modernisierungen, steigende Baukosten oder neue Risiken können dazu führen, dass der bestehende Versicherungsschutz nicht mehr optimal zur Immobilie passt. Ein regelmäßiger Versicherungscheck kann deshalb sinnvoll sein.
Die Wohngebäudeversicherung schützt das Gebäude
Eine Wohngebäudeversicherung deckt in der Regel Schäden am Gebäude ab, die durch Feuer, Leitungswasser, Sturm oder Hagel entstehen. Versichert sind dabei unter anderem Dach, Wände, Fenster sowie fest eingebaute Bestandteile wie Heizungsanlagen oder Sanitärinstallationen.
Nicht automatisch abgesichert sind dagegen Schäden durch Starkregen, Überschwemmungen oder Erdrutsche. Dafür ist in vielen Fällen eine zusätzliche Elementarschadenversicherung erforderlich.
Modernisierungen sollten gemeldet werden
Viele Eigentümer investieren im Laufe der Jahre in ihre Immobilie – etwa durch eine neue Heizungsanlage, einen Wintergarten, eine Photovoltaikanlage oder einen Anbau.
Solche Veränderungen können den Wert des Gebäudes erhöhen. Werden sie der Versicherung nicht mitgeteilt, kann der Versicherungsschutz im Schadenfall unzureichend sein. Deshalb empfiehlt es sich, größere Umbauten oder wertsteigernde Maßnahmen zeitnah an den Versicherer weiterzugeben.
Baukosten sind deutlich gestiegen
Die Baupreise haben sich in den vergangenen Jahren spürbar erhöht. Das bedeutet: Ein Haus würde heute häufig deutlich mehr kosten als zum Zeitpunkt des Kaufs oder des ursprünglichen Versicherungsabschlusses.
Viele Versicherer arbeiten deshalb mit dem sogenannten gleitenden Neuwert. Dennoch sollten Eigentümer regelmäßig prüfen, ob die Versicherungssumme und der Vertrag noch aktuell sind.
Elementarschäden gewinnen an Bedeutung
Starkregen, Überschwemmungen und andere Wetterextreme treten auch in Deutschland häufiger auf. Deshalb gewinnt die Elementarschadenversicherung zunehmend an Bedeutung.
Sie kann unter anderem Schäden durch Überschwemmung, Rückstau, Erdrutsch oder Schneedruck absichern. Welche Risiken versichert sind, hängt vom jeweiligen Vertrag ab.
Auch Nebengebäude nicht vergessen
Garagen, Carports, Gartenhäuser oder fest installierte Photovoltaikanlagen sind nicht automatisch in jedem Vertrag enthalten.
Eigentümer sollten prüfen, welche Gebäude und Anlagen tatsächlich mitversichert sind und ob der Versicherungsschutz den aktuellen Gegebenheiten entspricht.
Regelmäßige Prüfung schafft Sicherheit
Experten empfehlen, den Versicherungsschutz in regelmäßigen Abständen zu überprüfen – insbesondere nach Modernisierungen oder größeren Investitionen.
Ein aktueller Vertrag hilft dabei, finanzielle Risiken zu reduzieren und im Schadenfall böse Überraschungen zu vermeiden.
Fazit
Eine Wohngebäudeversicherung gehört zu den wichtigsten Absicherungen für Immobilieneigentümer. Damit sie im Ernstfall den tatsächlichen Schaden abdeckt, sollte der Vertrag regelmäßig überprüft und an Veränderungen der Immobilie angepasst werden. Gerade angesichts steigender Baukosten und zunehmender Wetterextreme lohnt sich ein genauer Blick auf den bestehenden Versicherungsschutz.
Quellen
- Gesamtverband der Deutschen Versicherungswirtschaft (GDV): Wohngebäude- und Elementarschadenversicherung – https://www.gdv.de
- Verbraucherzentrale: Wohngebäudeversicherung – Leistungen und wichtige Vertragsbestandteile – https://www.verbraucherzentrale.de
- Bundesamt für Bevölkerungsschutz und Katastrophenhilfe (BBK): Naturgefahren und Vorsorge – https://www.bbk.bund.de
Weitere Infos gibt es hier:
https://www.stoeben.de/haus-verkaufen-kiel